ข้ามไปยังเนื้อหาหลัก
Thai Law & Accounting Services Co., Ltd. logoThai Law & Accounting

สำนักงานสาขาบริษัทต่างประเทศ Branch

บริษัทต่างประเทศประกอบกิจการสร้างรายได้ในไทยภายใต้ FBL

ผู้ก่อตั้ง

ไม่มี — เป็นการขยายของบริษัทแม่ต่างประเทศ

ทุนขั้นต่ำ

ทุนนำเข้า ≥ 3 ล้านบาท ภายใน 3 ปี

คุณสมบัติ

  • บริษัทแม่ต่างประเทศ
  • ผู้จัดการสาขาอยู่ในไทย
  • แผนนำทุนเข้า

เอกสารที่ต้องใช้

  • หนังสือรับรองบริษัทแม่ (โนตารี+กงสุล)
  • หนังสือแต่งตั้งผู้จัดการสาขา
  • แผนธุรกิจ
  • คำขอ FBL

ขั้นตอนการจดทะเบียน

  1. ทำ Apostille/กงสุลเอกสารบริษัทแม่
  2. แปลไทยรับรองคำแปล
  3. ยื่น FBL ที่ DBD
  4. จดสาขาและภาษี

ภาระภาษี

CIT 20% บนรายได้จากไทย + ภาษีนำกำไรกลับ 10%

การถือหุ้นโดยต่างชาติ

ต่างชาติ 100% (เป็นส่วนหนึ่งของบริษัทแม่)

บริการแปลและรับรอง

เอกสารบริษัทแม่/พาสปอร์ต/หนังสือรับรอง ต้องผ่านการรับรองโนตารี + สถานทูต/Apostille และแปลไทยโดยนักแปลพร้อมคำรับรองคำแปลเพื่อยื่นที่ DBD / BOI / IEAT

ทำไมต้องใช้บริการมืออาชีพ

  • นักแปลพร้อมคำรับรองคำแปล เป็นที่ยอมรับของ DBD/BOI/IEAT
  • ทีมประสานนายทะเบียนโดยตรง ลดความผิดพลาด
  • ตรวจสอบ checklist ล่าสุดของกรม ลดวงรอบยื่นซ้ำ

นโยบายบริการหลังการขาย

หากเอกสารแปลถูกตีกลับเพราะข้อบกพร่องของฉบับแปล เราดำเนินการแก้ไขและยื่นใหม่โดยไม่คิดค่าบริการเพิ่ม (ไม่รวมค่าธรรมเนียมราชการ) — เป็นความรับผิดชอบของผู้ให้บริการ ไม่ใช่การการันตีดุลยพินิจของเจ้าหน้าที่

สอบถามค่าบริการ — LINE @THAIL · โทร 064-2894888

ติดต่อทีมงาน
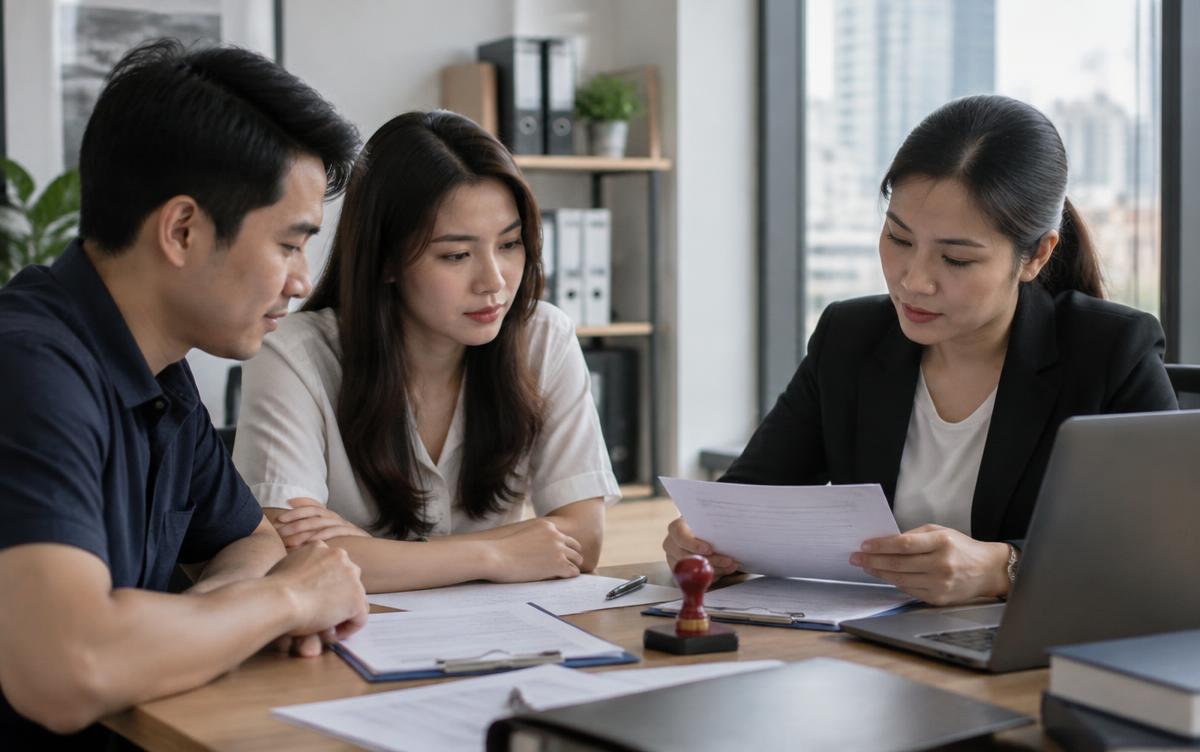
ที่ปรึกษาอธิบายเอกสารจดทะเบียนสาขาบริษัทต่างประเทศให้ลูกค้าในห้องประชุม

สาขาคืออะไร

สาขาไม่ใช่นิติบุคคลใหม่ แต่เป็นส่วนหนึ่งของบริษัทแม่ในต่างประเทศ บริษัทแม่จึงรับผิดในหนี้ของสาขาโดยตรง

ใบอนุญาตและทุน

สาขาของบริษัทต่างประเทศส่วนใหญ่ทำธุรกิจที่อยู่ในบัญชีท้าย พ.ร.บ.การประกอบธุรกิจของคนต่างด้าว จึงต้องขอใบอนุญาตหรือหนังสือรับรองก่อน และต้องนำเงินทุนเข้ามาตามเกณฑ์

ภาษีของสาขา

สาขาเสียภาษีเงินได้นิติบุคคลจากกำไรที่เกิดในไทย และการโอนกำไรกลับบริษัทแม่อาจมีภาษีเงินได้จากการจำหน่ายกำไรออกนอกประเทศเพิ่มเติม

คำถามที่พบบ่อย

ต้องมีผู้จัดการในไทยไหม

ต้องมีผู้มีอำนาจกระทำการแทนในไทยตามที่หน่วยงานกำหนด

เลือกสาขาหรือบริษัทลูกดี

ขึ้นกับความรับผิด ภาษี และใบอนุญาต ควรให้ที่ปรึกษาเปรียบเทียบเป็นรายกรณี

สาขาบริษัทต่างประเทศเสียภาษีอย่างไร

สาขาเสียภาษีเงินได้นิติบุคคลจากกำไรที่เกิดในไทย และมีประเด็นภาษีการส่งกำไรกลับไปต่างประเทศ ควรวางแผนบัญชีตั้งแต่เริ่ม

ส่งเอกสารให้ทีมบัญชีประเมิน

โทร 064-2894888 · LINE @THAIL · contact@thailaw-accounting.co.th

ค่าบริการ: สอบถามเจ้าหน้าที่เพื่อขอใบเสนอราคา

แหล่งอ้างอิง

ตรวจทานโดยทีมบัญชี Thai Law & Accounting Services · ตรวจล่าสุด 4 ต.ค. 2569 · ข้อมูลทั่วไป ไม่ใช่คำปรึกษาภาษีหรือกฎหมายเฉพาะกรณี

คำถามที่พบบ่อย

สำนักงานสาขาบริษัทต่างประเทศ เหมาะกับใคร?

สำนักงานสาขาบริษัทต่างประเทศ — บริษัทต่างประเทศประกอบกิจการสร้างรายได้ในไทยภายใต้ FBL

ผู้ก่อตั้งและทุนขั้นต่ำเท่าไร?

ไม่มี — เป็นการขยายของบริษัทแม่ต่างประเทศ · ทุน ทุนนำเข้า ≥ 3 ล้านบาท ภายใน 3 ปี

ค่าธรรมเนียมราชการและระยะเวลา?

ตามอัตรา FBL · ใช้เวลา 60–90 วัน (ต้องมี FBL)

คุณสมบัติผู้ขอมีอะไรบ้าง?

บริษัทแม่ต่างประเทศ; ผู้จัดการสาขาอยู่ในไทย; แผนนำทุนเข้า

เอกสารหลักที่ต้องใช้?

หนังสือรับรองบริษัทแม่ (โนตารี+กงสุล); หนังสือแต่งตั้งผู้จัดการสาขา; แผนธุรกิจ; คำขอ FBL

ภาระภาษีเป็นอย่างไร?

CIT 20% บนรายได้จากไทย + ภาษีนำกำไรกลับ 10%

ต่างชาติถือหุ้นได้แค่ไหน?

ต่างชาติ 100% (เป็นส่วนหนึ่งของบริษัทแม่)

หากเอกสารถูกตีกลับมีนโยบายอย่างไร?

หากเป็นข้อบกพร่องของฉบับแปล เราแก้ไขและยื่นใหม่โดยไม่คิดค่าบริการเพิ่ม (ค่าธรรมเนียมราชการตามจริง)