ข้ามไปยังเนื้อหาหลัก
Thai Law & Accounting Services Co., Ltd. logoThai Law & Accounting

แบบยื่นภาษีหัก ณ ที่จ่าย — เงินเดือน (ภ.ง.ด.1) ภ.ง.ด.1

แบบยื่นภาษีหัก ณ ที่จ่ายเงินเดือนรายเดือน; สรุปประจำปียื่น ภ.ง.ด.1ก ภายในสิ้น ก.พ.

เหมาะกับใคร

นายจ้างที่จ่ายเงินเดือนให้พนักงาน

ค่าบริการ

สอบถามเจ้าหน้าที่

ระยะเวลา

ขึ้นกับหน่วยงานผู้ออก

หน่วยงาน

กรมสรรพากร

ฐานกฎหมาย

ประมวลรัษฎากร ม.50, 52, 59

เงื่อนไข/คุณสมบัติ

  • นายจ้างที่มีลูกจ้างอย่างน้อย 1 คน

เอกสารที่ต้องใช้

  • ทะเบียนเงินเดือน
  • เลขผู้เสียภาษีพนักงาน

ขั้นตอนการดำเนินการ

  1. คำนวณ WHT ต่อพนักงาน
  2. ยื่น ภ.ง.ด.1 + ชำระ
  3. ออก 50 ทวิ ประจำปี

โครงสร้างค่าใช้จ่าย

ยื่นล่าช้าค่าปรับ 200 บาท; เงินเพิ่ม 1.5%/เดือน ของภาษีค้าง

ข้อสังเกตข้ามประเทศ / DTA

ลูกจ้างต่างชาติที่มี Work Permit ต้องรวมในแบบยื่นด้วยทุกราย

บริการที่เกี่ยวข้อง

ILC ดูแล e-Filing ขอรับรองสำเนาที่กรมสรรพากร แปลรับรอง และนิติกรณ์ MFA พร้อมตรวจว่าหน่วยงานผู้รับกำหนดให้รับรองต่อที่สถานทูตหรือไม่ ไทยจะเริ่มใช้ระบบ Apostille ตั้งแต่ 28 ก.พ. 2570 ก่อนหน้านั้นใช้การรับรองแบบเดิม

นโยบายบริการหลังการขาย

หากเอกสารถูกตีกลับจากข้อบกพร่องการแปล/รับรองของเรา ทีมงานประสานแก้ไขตามนโยบายบริการและเงื่อนไขในใบเสนอราคา ไม่ใช่การการันตีดุลพินิจของกรมสรรพากร/MFA/สถานทูต

สอบถามค่าบริการ — LINE @THAIL · โทร 064-2894888

ติดต่อทีมงาน
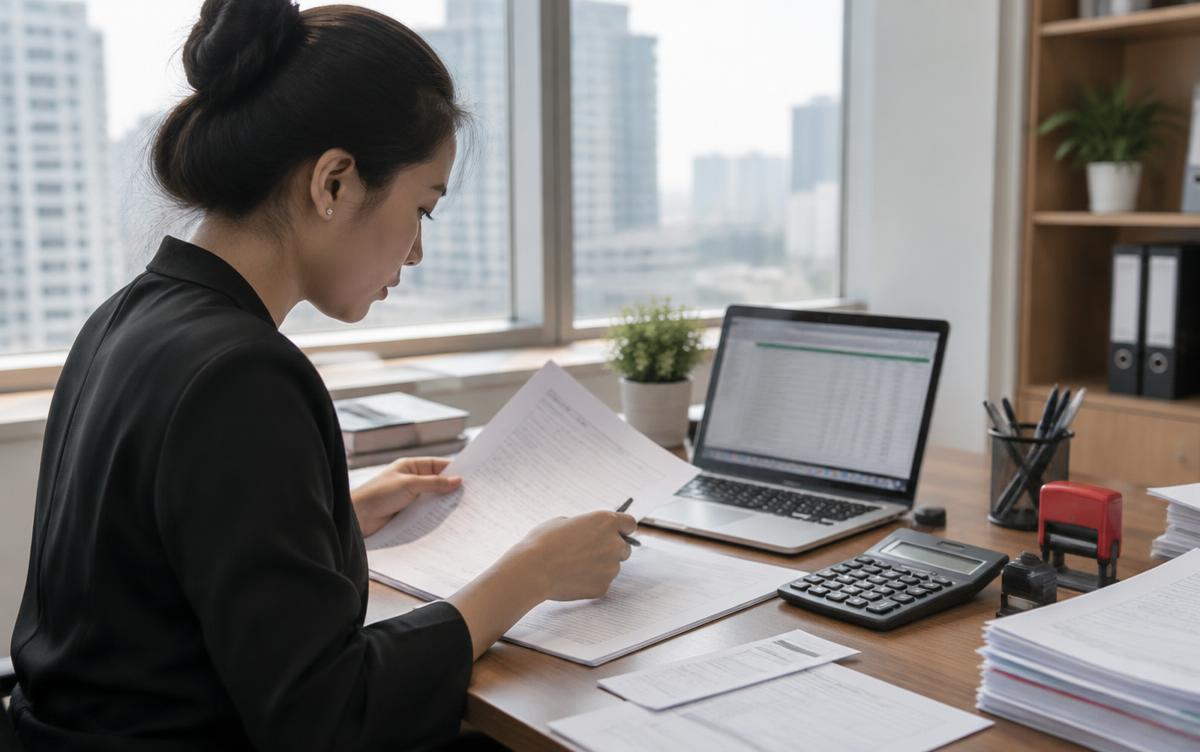
นักบัญชีตรวจแบบ ภ.ง.ด.1 กับเอกสารประกอบบนโต๊ะทำงาน

หน้าที่ของนายจ้าง

นายจ้างหักภาษี ณ ที่จ่ายจากเงินเดือนและค่าจ้างของพนักงานทุกครั้งที่จ่าย แล้วนำส่งด้วยแบบ ภ.ง.ด.1 รายเดือน พร้อมออก 50 ทวิ ให้พนักงาน และยื่น ภ.ง.ด.1ก สรุปทั้งปีภายในกุมภาพันธ์ของปีถัดไป

กำหนดนำส่ง

ภายในวันที่ 7 ของเดือนถัดจากเดือนที่จ่าย สำหรับการยื่นกระดาษ การยื่นออนไลน์อาจขยายเวลาตามประกาศกรมสรรพากร

คำนวณอย่างไรให้ถูก

ประมาณการเงินได้ทั้งปี หักค่าใช้จ่ายและค่าลดหย่อนที่พนักงานแจ้ง แล้วคำนวณภาษีตามอัตราก้าวหน้าเฉลี่ยรายเดือน ต้องปรับเมื่อมีโบนัสหรือพนักงานเข้าออกระหว่างปี

คำถามที่พบบ่อย

พนักงานต่างชาติหักภาษีเหมือนคนไทยไหม

หลักการคำนวณเหมือนกัน ใช้อัตราก้าวหน้าเดียวกัน

ไม่หักหรือนำส่งไม่ครบมีผลอย่างไร

ผู้จ่ายต้องรับผิดร่วมกับผู้มีเงินได้ และอาจเสียเงินเพิ่มกับเบี้ยปรับ

จ้างพนักงานต่างชาติต้องขอเลขประจำตัวผู้เสียภาษีให้ไหม

พนักงานที่มีเงินได้ควรมีเลขประจำตัวผู้เสียภาษีเพื่อใช้ใน ภ.ง.ด.1 และหนังสือ 50 ทวิ ถ้ายังไม่มีควรยื่นขอกับสรรพากรพื้นที่

ส่งเอกสารให้ทีมบัญชีประเมิน

โทร 064-2894888 · LINE @THAIL · contact@thailaw-accounting.co.th

ค่าบริการ: สอบถามเจ้าหน้าที่เพื่อขอใบเสนอราคา

แหล่งอ้างอิง

ตรวจทานโดยทีมบัญชี Thai Law & Accounting Services · ตรวจล่าสุด 4 ต.ค. 2569 · ข้อมูลทั่วไป ไม่ใช่คำปรึกษาภาษีหรือกฎหมายเฉพาะกรณี